Acheter une maison en bord de mer en France, c’est aujourd’hui se poser une question que les générations précédentes n’avaient pas à trancher : ce bien sera-t-il encore habitable, assurable et revendable d’ici 2050 ? Sur le littoral français, les risques climatiques ne se résument pas à une montée des eaux.
Érosion du trait de côte, submersion marine, sécheresse, îlots de chaleur : chaque façade maritime présente un profil de risque différent, et les documents réglementaires pour les évaluer existent désormais – à condition de savoir où les chercher.
Ce que la loi Climat impose de vérifier avant d’acheter sur le littoral
Depuis la loi Climat et résilience, les communes exposées à l’érosion côtière ont l’obligation d’intégrer des cartographies locales à leurs documents d’urbanisme. Ces cartes distinguent deux horizons : les zones menacées à 30 ans et celles menacées entre 30 et 100 ans. Une parcelle classée en zone à 30 ans peut déjà faire l’objet de restrictions de construction ou d’un droit de préemption municipal.
Figurer dans le décret sur le recul du trait de côte ne condamne pas automatiquement un bien : c’est la cartographie communale, parcelle par parcelle, qui détermine l’exposition réelle. Avant toute offre d’achat, consulter le Plan local d’urbanisme (PLU) et les cartes de risques de la commune est devenu un passage obligé, pas une précaution optionnelle.
Façades maritimes et risques côtiers : les profils contrastés en France
On parle souvent de « littoral » comme d’un ensemble homogène. Ce n’est pas le cas. Les dynamiques d’érosion, de submersion et de chaleur varient fortement selon que l’on se situe sur la côte atlantique, la Méditerranée ou la Manche.
Le pourtour méditerranéen, et l’Occitanie en particulier, cumule plusieurs facteurs défavorables. Les lagunes et lidos qui bordent une partie du littoral languedocien sont des cordons sableux naturellement mobiles. La montée du niveau de la mer accélère leur érosion, et plusieurs collectivités n’ont pas encore intégré ces risques dans leurs documents d’urbanisme. Le bâti existant y reste souvent très exposé, sans perspective claire de relocalisation.
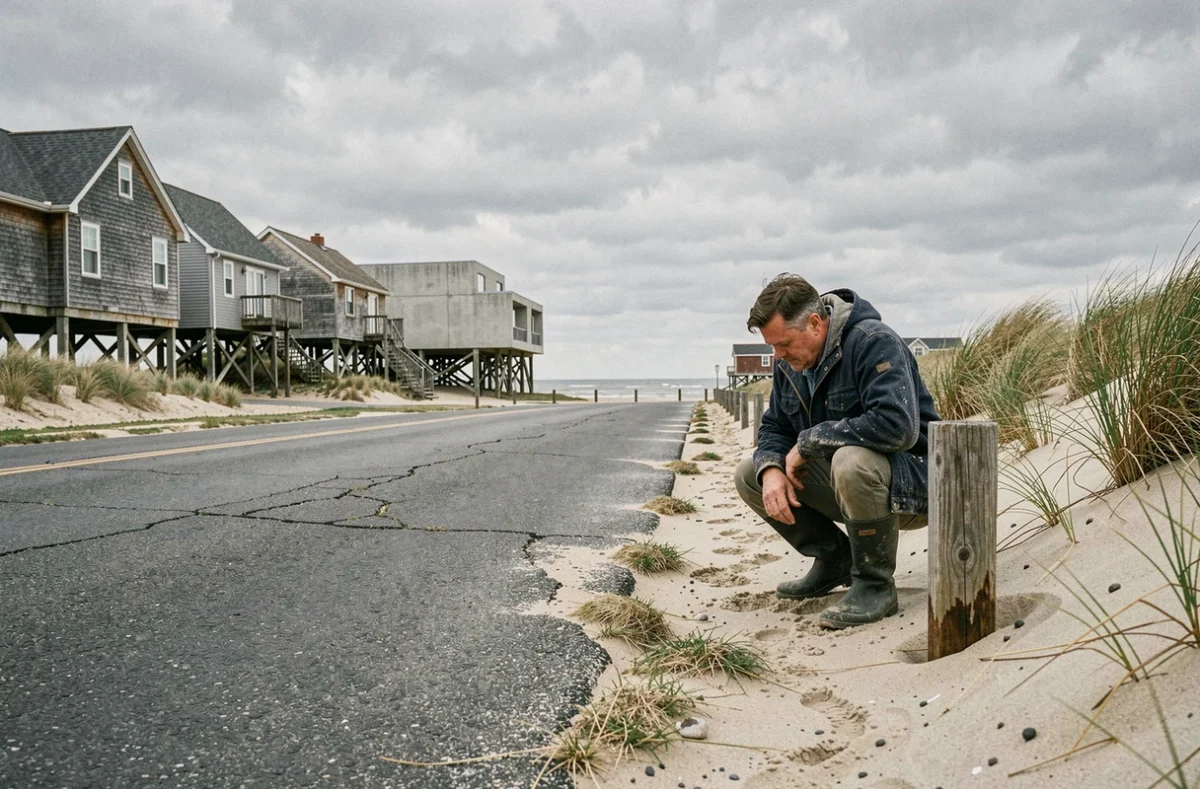
La façade atlantique, notamment le littoral girondin et les côtes des Landes, fait face à une érosion chronique et documentée. Des portions de côte reculent chaque année, et certains secteurs ont déjà connu des opérations de démolition de bâtiments trop proches de la falaise dunaire.
En revanche, les côtes granitiques de Bretagne – Finistère, Côtes-d’Armor, Morbihan – présentent une résistance mécanique plus élevée à l’érosion. Le substrat rocheux limite le recul du trait de côte, même si certaines plages de sable restent vulnérables. Le climat océanique atténue également les pics de chaleur, ce qui réduit un autre type de risque pour l’habitabilité future.
La Normandie et les Hauts-de-France partagent cet avantage thermique, mais leurs falaises crayeuses (notamment en Seine-Maritime) sont sujettes à des éboulements ponctuels et rapides, peu prévisibles à l’échelle d’une parcelle.
Recul du trait de côte : les garanties concrètes à exiger d’un vendeur
Désigner une « ville sûre pour 2050 » n’a pas grand sens opérationnel. Ce qui protège un acheteur, c’est la capacité à lire les documents disponibles pour une adresse précise. Voici les vérifications qui permettent d’évaluer concrètement l’exposition d’un bien côtier :
- Consulter le PPRL (Plan de prévention des risques littoraux) : ce document, opposable au tiers, classe les zones selon leur niveau d’exposition à la submersion et à l’érosion. Un bien en zone rouge PPRL est inconstructible et souvent inassurable à des conditions normales.
- Vérifier si la commune figure dans le décret de recul du trait de côte et, si oui, à quelle échéance la parcelle est classée. L’information est accessible via le géoportail de l’urbanisme ou directement auprès du service urbanisme de la mairie.
- Interroger l’assureur avant de signer : certains secteurs du littoral méditerranéen et atlantique font l’objet de refus ou de surprimes significatives pour le risque de submersion. L’assurabilité d’un bien côtier est devenue un critère de valeur patrimoniale, au même titre que son emplacement.
- Examiner l’historique des arrêtés de catastrophe naturelle sur la commune : une commune régulièrement touchée par des événements de submersion ou d’érosion donne un signal sur la fréquence probable des perturbations futures.
Ces vérifications ne garantissent pas une sécurité absolue – les modèles climatiques comportent des marges selon les scénarios retenus – mais elles permettent de ne pas acheter à l’aveugle dans une zone déjà identifiée comme problématique par les services de l’État.
Bretagne et Normandie : pourquoi ces côtes résistent mieux aux projections 2050
Les projections disponibles pour les littoraux du Nord-Ouest français montrent une exposition moindre aux deux risques qui dégradent le plus l’habitabilité à long terme : la chaleur extrême et la submersion chronique.
Le rôle régulateur de l’Atlantique et de la Manche maintient des températures estivales plus basses que sur les côtes méditerranéennes ou en Aquitaine intérieure. Pour un ménage qui anticipe 2050, cela signifie concrètement moins de jours où la climatisation devient nécessaire, et une pression moindre sur les ressources en eau.
Sur le plan de l’érosion, les communes bretonnes disposent souvent d’un substrat rocheux qui réduit mécaniquement le risque de recul rapide. Cela ne dispense pas de vérifier le PPRL local – certaines baies et estuaires bretons restent exposés à la submersion – mais le risque de voir une parcelle disparaître physiquement dans la mer est structurellement plus faible que sur les lidos sableux du Languedoc.
La question du risque de gouvernance locale mérite aussi d’être posée : une commune qui a déjà engagé une réflexion sur la relocalisation de ses équipements publics donne un signal positif sur sa capacité à gérer l’adaptation à long terme. À l’inverse, une commune qui continue d’autoriser des constructions proches du trait de côte sans intégrer les nouvelles cartographies de risque expose ses futurs habitants à des décisions brutales et tardives.
Acheter sur le littoral en 2050 : les critères qui changeront la valeur d’un bien
La valeur patrimoniale d’un bien côtier sera de plus en plus liée à sa capacité à rester assurable, finançable et revendable. Ces trois critères convergent vers les mêmes indicateurs.
Un bien situé hors zone PPRL rouge, sur un substrat géologique stable, dans une commune ayant intégré les cartographies de recul du trait de côte dans son PLU, offre des garanties vérifiables aujourd’hui. Un bien situé sur un lido méditerranéen classé en zone à 30 ans, sans PPRL approuvé et dans une commune qui n’a pas encore adapté son urbanisme, combine des incertitudes qui se renforcent mutuellement.
Les façades les plus exposées ne sont pas nécessairement les moins attractives aujourd’hui – les prix de l’immobilier côtier restent soutenus sur de nombreux secteurs à risque. Mais la prime de vue sur mer intègre rarement le coût de l’adaptation à venir, que ce soit sous forme de travaux, de surprimes d’assurance ou de perte de valeur lors de la revente. Vérifier les documents de risque avant d’acheter, c’est simplement lire ce que l’État a déjà cartographié.